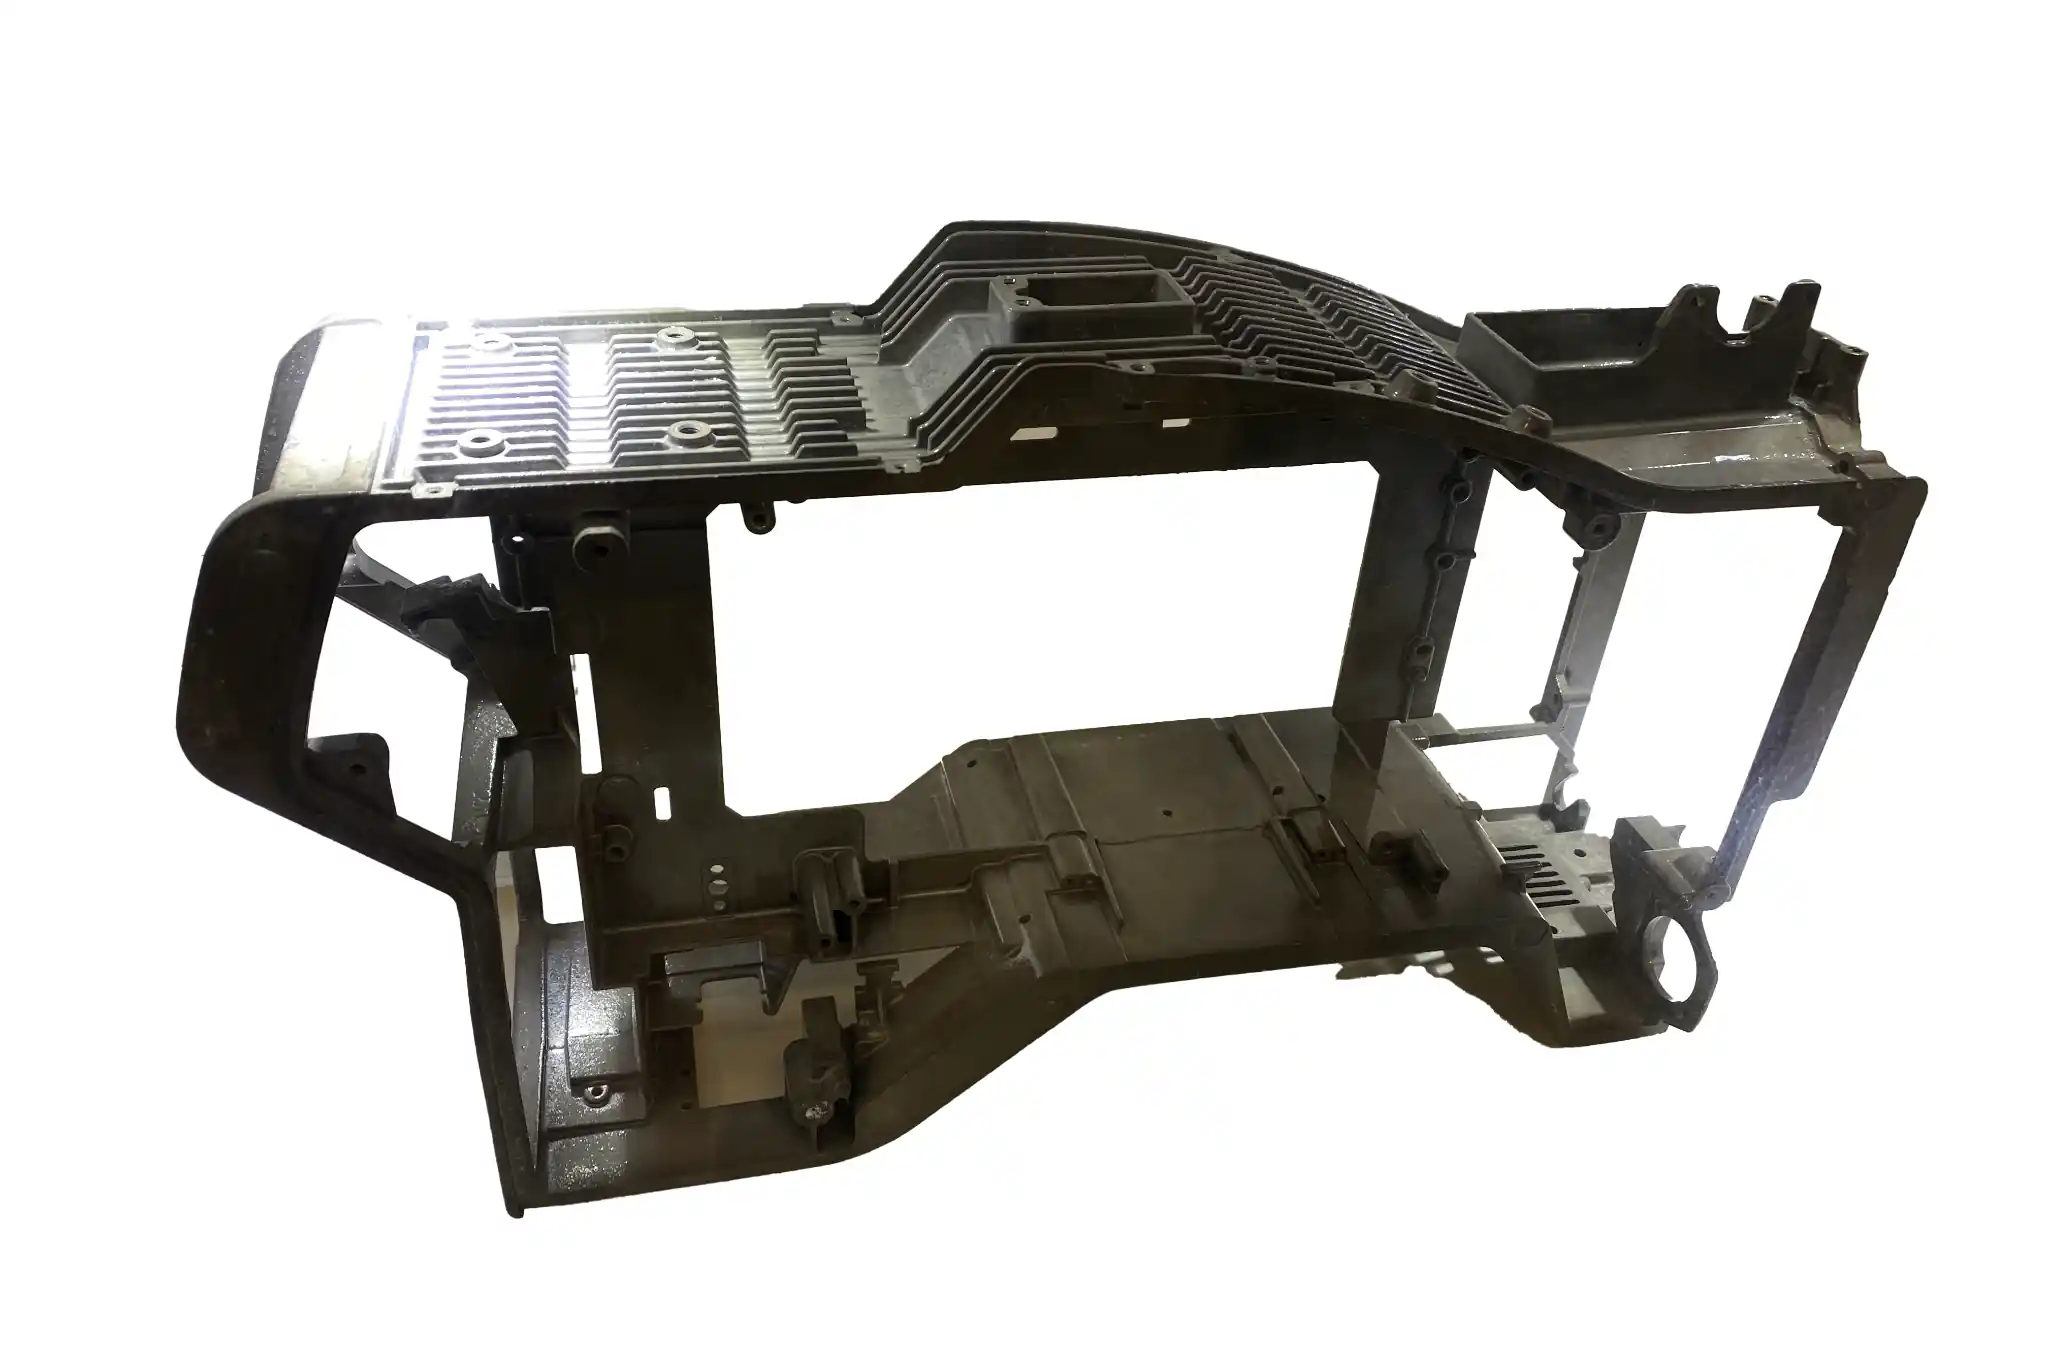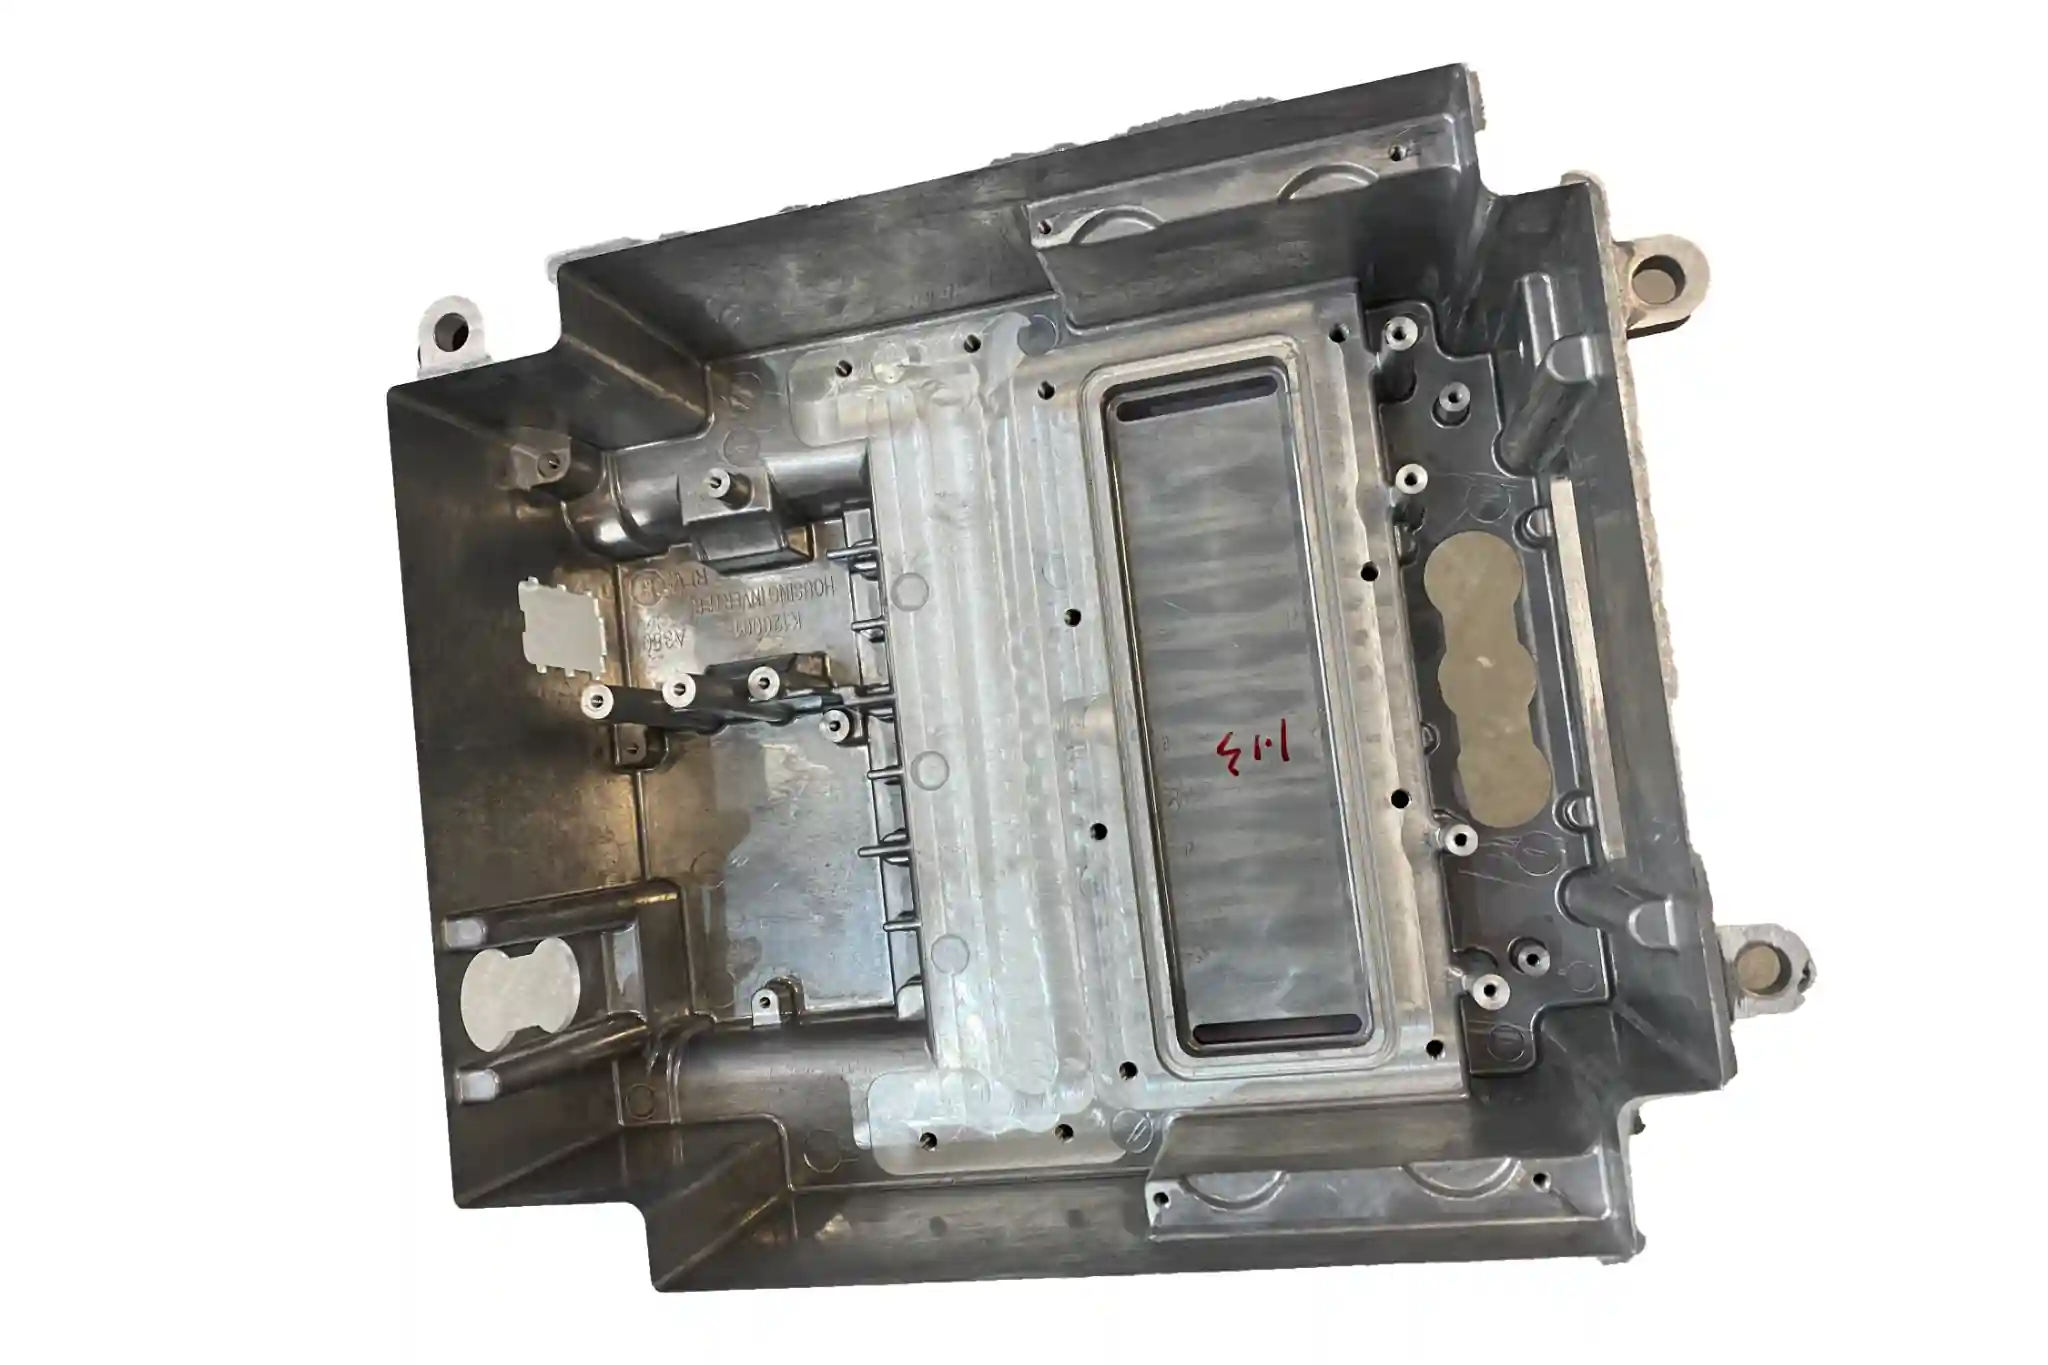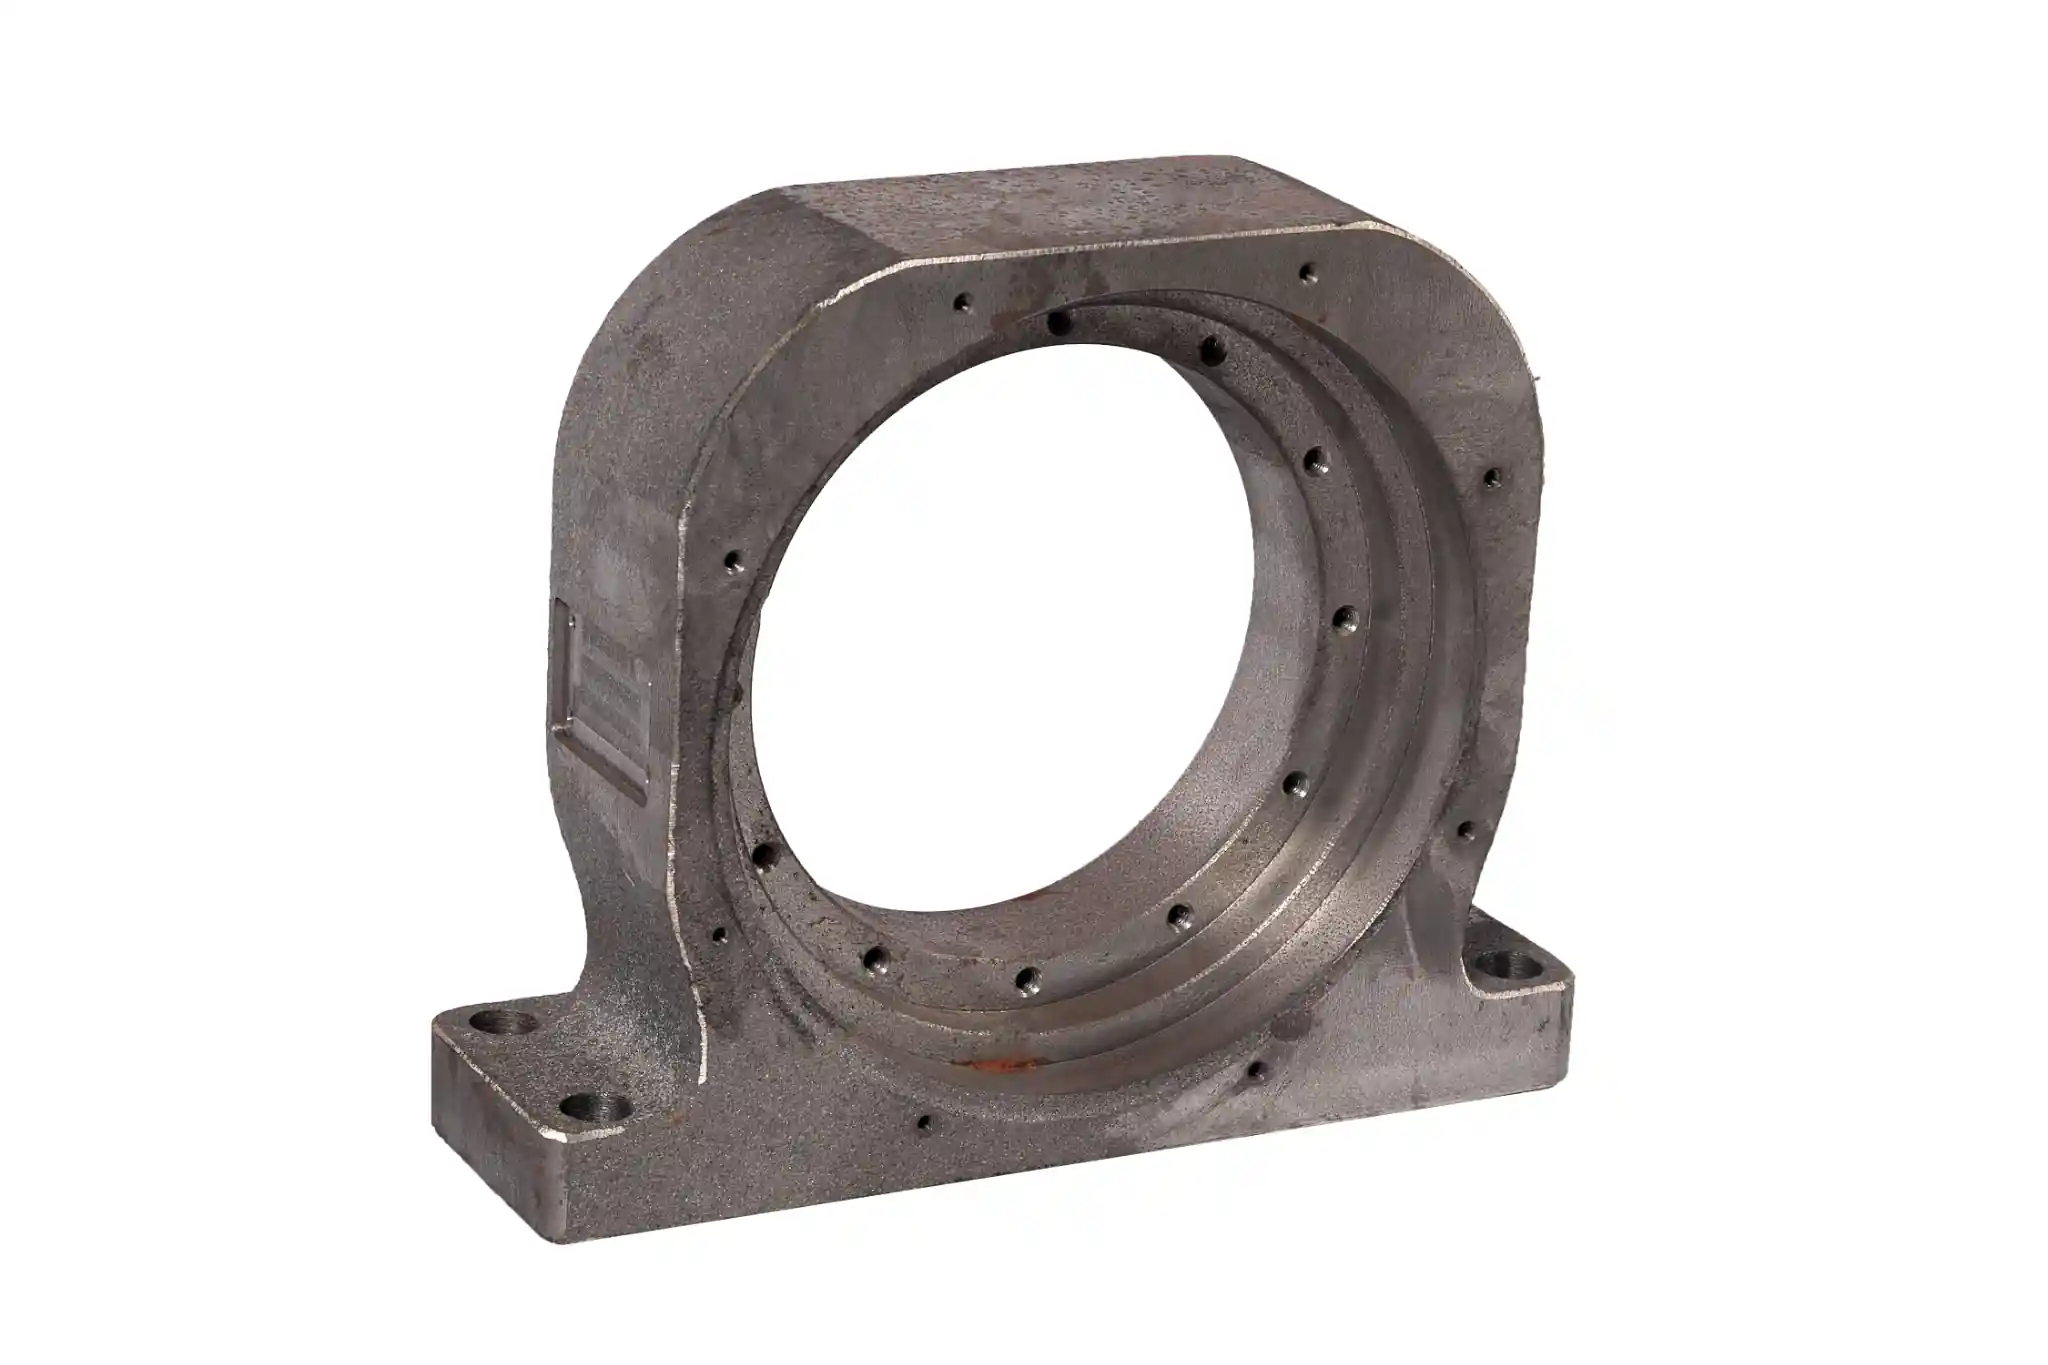
Le coût d'achat des pièces moulées ne se limite pas au prix indiqué dans le devis. Les coûts liés à l'outillage, à l'usinage, au contrôle qualité et au transport peuvent généralement être identifiés dès la phase de planification du projet. Des coûts liés aux retouches, aux rebuts, aux pièces de rechange et aux stocks peuvent toutefois survenir ultérieurement. Le coût total de possession (TCO) regroupe l'ensemble de ces dépenses afin de refléter le coût réel d'un projet visant à obtenir des pièces moulées conformes aux exigences.
Ce guide passe en revue les coûts directs et indirects liés à l'approvisionnement en pièces moulées, puis explique comment la conception, le choix du procédé, l'usinage et le contrôle qualité influent sur le coût total.
Qu'est-ce que le coût total de possession dans le cadre de l'approvisionnement en pièces moulées ?
Le coût total de possession correspond au coût global engagé par un projet pour obtenir des pièces moulées répondant à ses exigences. Un fournisseur peut proposer un devis pour une pièce brute ou pour un composant ayant déjà été usiné et contrôlé. Les conditions de livraison indiquées dans le devis déterminent les coûts que l'acheteur doit encore prendre en charge.
Une erreur courante consiste à considérer que le prix unitaire d'une pièce moulée comme coût final du composant. Si l'alésage du roulement et les surfaces d'étanchéité d'un boîtier doivent encore être usinés, puis soumis à un test d'étanchéité, ces coûts doivent être pris en compte. Si le devis du fournisseur couvre déjà ces opérations, elles ne doivent pas être comptabilisées une seconde fois.
Que comprend le coût total de possession des pièces moulées ?
Le coût total de possession (TCO) de la fonderie comprend les coûts directs et indirects. Les coûts directs peuvent généralement être identifiés dans les devis et les plans de production. Les coûts indirects apparaissent souvent à mesure que les exigences en matière de qualité, de livraison et de stocks se précisent.
Coûts directs
- Outillage et montages. Cela comprend la fabrication des moules, les dispositifs de fixation nécessaires à l'usinage et la production d'essai. Les frais d'outillage peuvent être facturés séparément ou inclus dans le prix unitaire.
- Achat de pièces moulées. Utilisez le prix correspondant aux conditions de livraison convenues. La pièce fournie peut être une ébauche brute de fonderie ou un composant usiné et contrôlé.
- Usinage et contrôle. Les traitements thermiques, l'usinage, les finitions et les essais nécessaires pour respecter le cahier des charges de la pièce doivent être pris en compte lorsqu'ils ne sont pas inclus dans le devis du fournisseur.
- Emballage et transport. Inclure les frais d'emballage, de transport et les frais d'importation applicables pris en charge par le projet.
Le prix de la coulée et le coût d'usinage n'évoluent pas toujours dans le même sens. Des études menées sur la fonte ductile ferritique durcie par solution indiquent que certaines nuances peuvent coûter 1%–4% et autres pièces moulées de base, alors que des travaux antérieurs cités par les auteurs suggèrent que 10%–50% : réduction des coûts d'usinage que pour les nuances classiques. Ces fourchettes concernent des nuances spécifiques de fonte ductile ; elles montrent pourquoi le coût des matériaux doit être pris en compte parallèlement au coût de fabrication du composant fini. Lire le résumé de l'étude.
Coûts indirects
- Réusinage et mise au rebut. Si un défaut est détecté après l'usinage, le projet perd à la fois la pièce moulée et le travail déjà effectué, et peut nécessiter un remplacement. Dans une synthèse de recherche datant de 2019, l'American Foundry Society a estimé que les rebuts et les retouches causés par des défauts d'inclusion pourraient représenter jusqu’à 161 TP3T de coûts de fabrication de pièces moulées en acier. Cette estimation porte sur la production de pièces moulées en acier, et non sur l'ensemble des achats de pièces moulées. Lire le résumé de l'AFS.
- Coûts de détention des stocks. Les stocks supplémentaires constitués pour éviter les ruptures d'approvisionnement immobilisent des liquidités et de l'espace d'entreposage. Une modification de conception peut également entraîner la production de pièces moulées qui ne peuvent plus être utilisées.
- Retards de livraison. Les pièces de rechange, les livraisons express et les modifications apportées aux calendriers de production entraînent des coûts supplémentaires et mobilisent du temps de la part des équipes chargées des achats, de la qualité et de l'ingénierie.
- Problèmes liés au montage et à la garantie. Les défauts dimensionnels ou d'étanchéité constatés après la livraison peuvent nécessiter le retrait, le remplacement, la répétition des essais ou donner lieu à des réclamations de la part des clients.
- Coût d'opportunité. La pénurie d'une pièce moulée essentielle peut retarder l'expédition d'une machine finie ou entraîner une sous-utilisation des capacités de production. Ce coût doit refléter l'activité réellement affectée, et non le prix de vente total d'une machine.
Comment les acheteurs peuvent-ils réduire le coût total de possession des pièces moulées ?
Réduire le coût total de possession (TCO) implique de limiter les modifications de moules, les opérations d'usinage superflues, les rebuts et les expéditions urgentes. Chacun de ces éléments engendre des coûts supplémentaires par rapport au prix initial de la pièce moulée.
Modifications des cotes après la fabrication des outillages
Un problème lié à l'épaisseur d'une paroi ou à une caractéristique interne détecté après la fabrication du moule peut nécessiter des modifications de l'outillage et un nouvel essai. Vérifier ces caractéristiques ainsi que les surfaces à usiner avant le début de la fabrication de l'outillage permet de réduire le risque de devoir supporter les coûts liés à ces modifications par la suite.
Adapter le procédé de moulage au volume d'achat
Pour une petite commande ou un modèle susceptible d'évoluer, le coût initial d'outillage revêt une importance particulière. Pour une pièce produite régulièrement, ce coût peut être réparti sur un plus grand nombre d'unités. Le choix du procédé doit tenir compte à la fois du coût initial d'outillage et du coût de production de chaque pièce conforme.
Avant de commencer l'outillage, le L'équipe d'ingénieurs de Minhe peut examiner le plan de la pièce, le volume de commande prévu, l'étendue de l'usinage et les exigences en matière de contrôle. L'équipe peut ensuite comparer les options de moulage au sable, de moulage sous pression par gravité et de moulage sous pression à basse pression, et déterminer l'outillage et les opérations en aval que chacune d'entre elles nécessiterait.
Éviter les opérations d'usinage superflues
Les alésages des roulements et les faces d'étanchéité doivent généralement être usinés, mais toutes les surfaces extérieures ne nécessitent pas la même tolérance dimensionnelle ni le même état de surface. Limiter l'usinage aux surfaces qui ont une incidence sur l'assemblage ou le fonctionnement permet de réduire le temps d'usinage et le nombre de réglages.
Détecter plus tôt les pièces moulées défectueuses
Si une porosité n'est détectée qu'après l'usinage d'une face d'étanchéité, le coût de l'usinage est perdu, tout comme la pièce moulée. Le contrôle des zones à risque avant d'entreprendre des opérations en aval importantes permet d'éviter la poursuite du traitement de pièces non conformes.
Gérer les livraisons en express et les stocks
Les commandes de remplacement de dernière minute répétées peuvent faire augmenter les frais de transport. Commander trop à l'avance immobilise des liquidités dans les stocks. Les délais de livraison doivent tenir compte de la demande réelle de production et du temps nécessaire pour remplacer les pièces rejetées.
Conclusion
Le prix unitaire d’une pièce moulée ne représente qu’une partie de son coût total de possession. L'outillage, l'usinage, le contrôle et le transport constituent des dépenses prévisibles ; les rebuts, les stocks, les retards et les problèmes de qualité découverts après l'assemblage peuvent augmenter le coût final. Vérifier les conditions de livraison indiquées dans le devis et prendre en compte les travaux que le projet doit encore réaliser permet aux acheteurs d'avoir une vision plus claire du coût d'une pièce conforme.
Si vous envisagez de réaliser un projet de moulage, veuillez envoyer vos plans, le volume prévu, l'étendue des opérations d'usinage et les exigences en matière de contrôle qualité à l'adresse suivante : L'équipe d'ingénieurs de Minhe. Ces informations servent de base à l'examen du processus et des tâches à accomplir avant la livraison.